本サイトにはプロモーションが含まれます
アロ〜ハ!トラです🐯🌺
田舎でのんびりスローライフ🌾を満喫しつつ、FIRE後にマイクロ法人をゆるっと運営している50代の元公務員です。
FIRE後は、📌 投資 📌 節税 📌 田舎暮らし 📌 副業・マイクロ法人 などなど、実体験ベースの「使えるリアル」を発信しています✨
マイクロ法人を設立して2年と3ヶ月が経ちました。社会保険料の最適化やスマートな資産管理など、法人化によるメリットを日々実感している一方で、綺麗事だけでは済まない「手痛い現実」にも直面してきました。
ネット上の情報では「マイクロ法人最高!今すぐ独立しよう!」という景気の良い言葉があふれていますが、誰も教えてくれない最大の盲点があります。それが「個人の社会的信用の失墜」です。
今回は、我が家が身をもって痛感した生々しい失敗談ベースに、公務員や会社員といったサラリーマンの看板を下ろす前に必ずやっておくべき「信用の防衛策」をお伝えします。
🌺 この記事の目次
1. 残酷な現実:不動産会社は「資産」を見ない。「定期収入」しか信じない
マイクロ法人で社会保険料を極限まで最適化しようとすると、個人の役員報酬は月数万円といった非常に低い金額に設定することになります。ここで大激震が走るのが「賃貸物件の入居審査」です。
【我が家のリアルな失敗談】
現在の住まいは、自分自身がまだ公務員として在職している期間中に契約を進めました。しかし、移住先がかなり離れた田舎だったこともあり、非常に厳しい審査が入ったのです。『なんで、現住所から離れている場所に家を借りるのですか?』の質問。そこで「もうすぐ公務員を辞めて会社を設立する予定です」と馬鹿正直に話した瞬間、不動産会社の態度が一変。「定職がなくなるのであれば、現在定期的に収入のある方の保証人を立ててください」とのこと。結局、親族に頭を下げて保証人になってもらい、なんとか契約をもぎ取って3年目を迎えていますが、あの時の精神的消耗は今でも忘れません。
この一件で痛感したのは、「いくら資産があっても、社会はそれを"信用"としてカウントしてくれない」という現実でした。いくら十分な預貯金や、株式・債券といった資産を保有していたとしても、保守的な不動産会社や保証会社はそんなものは一切見てくれません。「毎月決まった給料が振り込まれるか」という点で判断されるのです。
もしも退職に伴う引っ越しや移住を考えているなら、ぜひとも「勤務期間中(完全なサラリーマンであるうち)」に賃貸契約を完了させておくことを強くお勧めします。
2. 契約時の立ち回りと、少しの「見せ方」の工夫
今振り返れば、当時の契約手続きには猛省すべき点がありました。これから同じ道を歩む方には、ぜひ以下の戦略を持って動いてほしいと思います。
- 「会社設立予定」などと余計なことは言わない:不動産会社から見れば「これから無職になる怪しい人」でしかありません。嘘をつく必要はありませんが、わざわざ不利になる未来の予定を先回りしてアピールする必要もありません。
- 名義の工夫をする:例えば「主に別居する妻が住む家として、現役サラリーマンである夫が支払う(契約する)」という形にしておけば、退職のタイミングを細かく突っ込まれずにスムーズに審査が通ったはずです。実際に妻が住んでおけば嘘にもなりません。
ちなみに、もし退職後に信用が落ちた状態で引っ越すことになった場合は、最近主流の「保証会社(月額保証委託料の支払い)」を利用することになりますが、信用がない分、その支払い率は上がります。つまり、社会保険料を削った分、こうした地味なコストや手間で跳ね返ってくるという覚悟が必要です。
3. 住宅ローンを組みたいなら「今すぐ」動くべき理由
賃貸ではなく、将来的に戦略的にマイホームをローンで支払って所有したいと考えている方は在職中から行動した方が安心かもしれません。
我が家の場合は、今後の住宅購入を考えるにあたって「現金一括購入」にすると割り切っています。役員報酬が低いマイクロ法人の社長では、日本の銀行から住宅ローンの審査を勝ち取るのは至難の業ではないかと思うからです。
しかし、「どうしてもローンを組んで家を買いたい」という場合は、立ち回りが完全に異なります。
【サラリーマン卒業生のアドバイス】
もしマイクロ法人化してもローンを組んで家を持ちたいなら、サラリーマンである今この瞬間に、早めに物件探しを始めて低い金利でローンを組んでしまうことです。独立してからでは、ハードルが跳ね上がると思われます。日本最強の信用カードである「公務員・会社員」のステータスを使えるうちに、すべてのインフラを整えてくださいね。
4. クレジットカードも同じ:旅行好きなら在職中に仕込んでおくべし!
社会的信用が問われるのは、住まいだけではありません。クレジットカードもまったく同じ話です。
実は最近、旅行やポイ活のために新しいカードを作ろうと申し込みページを開いたところ、こんな入会条件が目に入りました。
お申し込み資格
本会員:日本に生活基盤のある方で、20歳以上、一定以上の勤続年数・営業歴と安定収入のある方(学生を除く)
これを見た瞬間、「しまった、会社員のうちに欲しいカードを作っておくべきだった…」と後悔しました。特に痛恨だったのが、マイルが貯まりやすいJAL/ANA系のステータスカードです。ああいうハイクラスなカードは、サラリーマン時代なら驚くほどあっさり審査が通ります。逆に独立後、役員報酬を絞った状態から挑戦するのは、ゲームの難易度を自らベリーハードに設定するようなもの。旅行好き・マイル好きの方は、絶対に在職中に本命カードを仕込んでおくことを強くおすすめします。
とはいえ、普段使いの一般カードまで悲観する必要はありません。実際、報酬が激低の私でも、過去のクレヒス(クレジットヒストリー/支払い実績)のおかげか?ノーマルカード4枚はあっさり審査が通りました。ポイ活目的で複数枚使い分けたい、という程度であれば十分間に合います。
つまり結論はシンプルで、「ステータス・マイル系は在職中に、普段使いは独立後でも」というのが現実的な仕分け方です。
✈️ 在職中の「今」がラストチャンスかも
私が在職中に作っておけばよかったと後悔しているのが、JALカード CLUB-Aゴールドカード(VISA)です。マイル系・ステータスカードは、安定収入がある会社員・公務員のうちに申し込むのが鉄則。せっかくなら、ポイントサイト経由でお得に申し込みましょう。
| ポイントサイト | 還元ポイント |
|---|---|
| ハピタス | 12,000pt(12,000円相当) |
| ちょびリッチ | 13,000pt(13,000円相当) |
還元ポイントだけ見るとちょびリッチがお得ですが、普段お使いのポイントサイトやマイル・ポイントの交換先の都合もあると思うので、使いやすい方からどうぞ🌺
まとめ:サラリーマンの「信用」を使い倒してから独立せよ
マイクロ法人の設立準備とは、単に税金や社会保険の仕組みを勉強することだけではありません。「サラリーマンという最強の盾があるうちに、今後の人生に必要な契約をすべて済ませておくこと」こそが、最大の戦略です。
- 引っ越しは退職前に済ませる
- 住宅ローンを組むなら在職中に物件を決める
- マイル系・ステータス系のクレカは在職中に申し込む
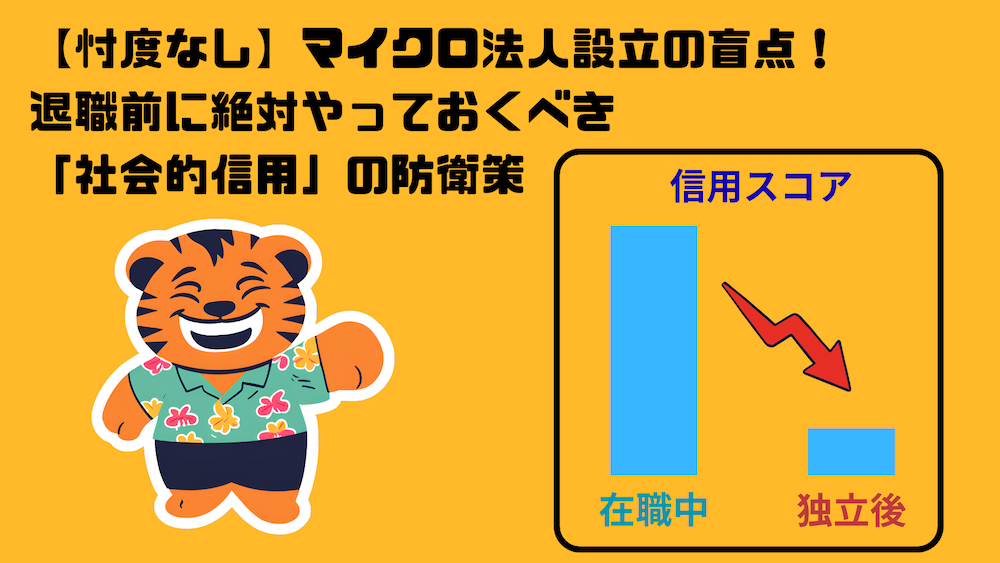
独立してサラリーマンの看板を外した瞬間、あなたの信用スコアは一度「激減」します。
資産額ではなく「定期収入」を重視する社会のシステムを理解して賢く、戦略的に動いていきましょう!
🌺トラ🐯の結論
マイクロ法人の準備は「税金」より先に「信用」から。サラリーマンの看板は、資産以上に強い武器です。看板を下ろす前に、賃貸・住宅ローン・ステータスカード――この3つだけは絶対に済ませておいてくださいね。それではまたね、アロハ〜!
